courtier en prêt immobilier à Angers - acteo courtage
""

Courtier en prêt immobilier
à Angers

Accédez aux meilleures conditions de financement avec votre courtier en prêt immobilier à Angers : un cabinet de courtiers indépendants qui négocient pour vous auprès de nos partenaires bancaires, à Angers, Saumur et dans le Maine-et-Loire.

Étudier mon projet
Courtier en prêt immobilier à Angers en rendez-vous avec des clients
""

Nos solutions de financement immobilier

Achat & Construction

Résidence principale

Concrétiser l’achat de votre résidence principale est une étape majeure. Nos courtiers analysent votre situation, négocient les meilleures conditions auprès de nos partenaires bancaires et vous accompagnent jusqu’à la signature.

Investissement locatif

Développer votre patrimoine immobilier à Angers ou Saumur nécessite un montage financier adapté. Nous négocions les conditions qui maximisent la rentabilité de votre investissement, du taux au différé d’amortissement.

Achat & Construction

Résidence secondaire

Vous envisagez l’acquisition d’une résidence secondaire en Maine-et-Loire ou ailleurs ? Nous structurons votre financement en tenant compte de vos engagements existants pour optimiser votre capacité d’emprunt.

Financement de soulte

Séparation, succession, rachat de part… Le financement de soulte demande une expertise spécifique. Nous vous guidons dans ce montage souvent complexe pour sécuriser votre opération dans les meilleures conditions.

Renégociation de prêt

Votre prêt a été souscrit il y a quelques années ? Les taux ont évolué. Votre courtier en prêt immobilier à Angers étudie l’opportunité de renégocier ou de racheter votre crédit pour réduire vos mensualités ou votre coût total.

Prêt relais

Vous achetez un nouveau bien avant d’avoir vendu l’ancien ? Le prêt relais est une solution transitoire qui demande un cadrage précis. Nous sécurisons ce montage pour éviter toute tension de trésorerie.

""

Votre projet
immobilier,
étape
par étape

1

Première rencontre : analyse de votre situation

Un premier échange gratuit et sans engagement pour comprendre votre projet, analyser votre capacité d’emprunt et identifier les solutions adaptées à votre profil.

2

Constitution du dossier

Nous vous guidons dans la préparation de votre dossier pour maximiser vos chances d’accord. Chaque pièce est vérifiée, chaque point sensible anticipé avant la présentation aux banques.

3

Négociation auprès de nos partenaires bancaires

Votre dossier est soumis simultanément à nos partenaires bancaires. Nous négocions pour vous le meilleur taux, les meilleures garanties et les conditions les plus adaptées à votre situation.

4

Présentation et choix de l'offre

Nous vous présentons les offres obtenues de façon claire et transparente. Nous vous conseillons objectivement pour que vous fassiez le choix le plus adapté à votre projet et votre situation personnelle.

5

Suivi jusqu'à la signature

Notre accompagnement ne s’arrête pas à l’accord de principe. Nous restons à vos côtés jusqu’à la signature chez le notaire et le déblocage des fonds.

Ce qui nous distingue, en chiffres

3

experts

aux compétences 

complémentaires

+70

années

d'expérience cumulée 

dans le domaine de la finance

+5000

dossiers

accompagnés 

durant notre parcours

""

Le crédit immobilier, qu'est-ce que c'est exactement ?

Le crédit immobilier est un prêt bancaire destiné à financer l’achat, la construction ou la rénovation d’un bien immobilier.
Remboursé sur une durée généralement comprise entre 10 et 25 ans, il est accordé par une banque en échange d’intérêts et de garanties.

Ce que la loi prévoit
pour vous protéger

En France, l'emprunteur bénéficie de protections solides :

  • Délai de réflexion de 10 jours. Toute offre de prêt doit vous être soumise par écrit. Vous disposez de 10 jours minimum pour l’accepter, sans possibilité de raccourcir ce délai (loi Scrivener).
  • Le TAEG. La banque est obligée de vous communiquer le Taux Annuel Effectif Global, qui intègre tous les frais du crédit : intérêts, assurance, frais de dossier. C’est le seul indicateur qui permet de comparer objectivement les offres.
  • Liberté sur l’assurance emprunteur. Vous n’êtes pas obligé de souscrire l’assurance proposée par votre banque. Vous pouvez choisir librement votre assureur, et résilier à tout moment (loi Lemoine 2022). En savoir plus sur l’assurance emprunteur.
  • Taux d’endettement plafonné à 35 %. Le Haut Conseil de Stabilité Financière impose aux banques de ne pas dépasser 35 % de taux d’endettement, assurance comprise (règles HCSF).

Les conseils de base
de votre courtier

Avant même de chercher un bien, voici ce que nous recommandons systématiquement à nos clients :

  • Constituez un apport d’au moins 10 %. Il couvre en général les frais de notaire et rassure les banques sur votre capacité d’épargne.
  • Calculez votre taux d’endettement. Divisez vos charges mensuelles par vos revenus nets. Au-delà de 35 %, les banques refusent généralement le dossier.
  • Soignez votre profil bancaire. Les 3 derniers relevés de compte sont scrutés. Évitez les découverts et les dépenses atypiques dans les mois précédant votre demande.
  • Ne vous précipitez pas sur la première offre. Les écarts entre banques peuvent représenter plusieurs milliers d’euros sur la durée totale du crédit.
  • Comparez l’assurance emprunteur. Elle peut représenter jusqu’à 30 % du coût total du crédit. C’est souvent là que se jouent les vraies économies.
Projet immobilier dans le Maine-et-Loire accompagné par Acteo Courtage

Vous avez un projet immobilier
dans le Maine-et-Loire

Quel que soit votre profil, notre cabinet vous accompagne :

Investisseurs locatifs

Vous développez votre patrimoine immobilier ? Nous structurons votre financement pour optimiser la rentabilité de votre investissement. Vous avez un projet professionnel ?
Consultez notre page prêt professionnel.

Propriétaires souhaitant renégocier

Votre prêt date de quelques années ? Nous analysons l’opportunité de le renégocier pour réduire votre coût total.

Professions libérales & TNS

Votre profil est atypique ? Nous savons présenter votre dossier aux banques qui savent l’évaluer à sa juste valeur.

Vous cherchez aussi à protéger vos revenus ? Découvrez notre offre prévoyance TNS.

Projets de construction

VEFA, maison individuelle, construction sur mesure… Nous adaptons le financement aux spécificités de votre projet.

Familles & résidence principale

Agrandissement, déménagement, nouveau départ… Nous trouvons le financement qui s’adapte à votre situation familiale.

Primo-accédants

Vous achetez pour la première fois ? Votre courtier en prêt immobilier à Angers vérifie votre éligibilité au PTZ 0 % et vous guide de A à Z pour concrétiser votre projet dans les meilleures conditions.

Logo
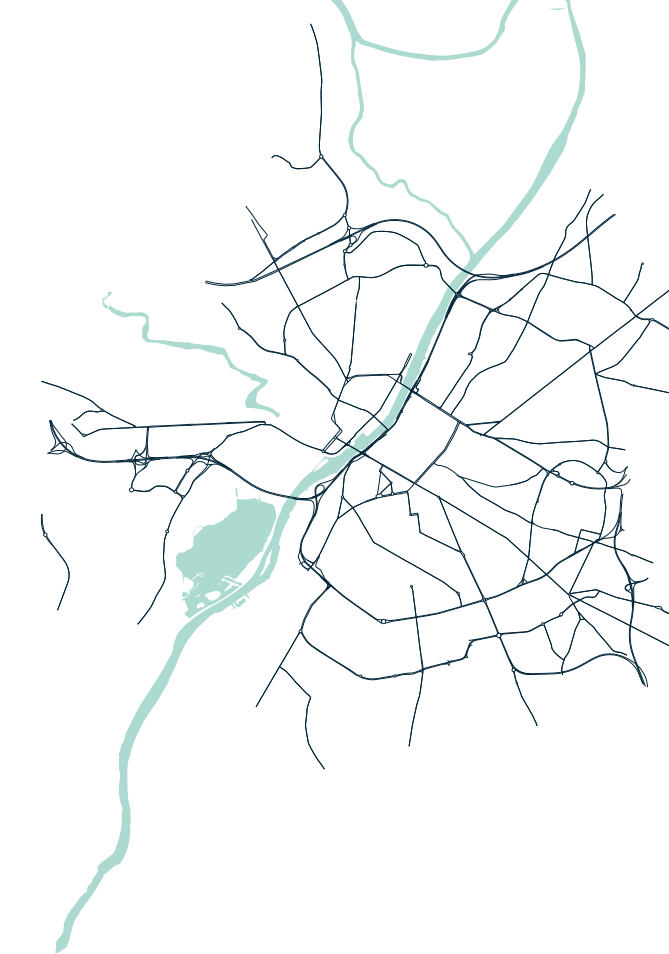
Zone d'intervention d'Acteo Courtage : Angers, Saumur et le Maine-et-Loire

Votre courtier immobilier
à Angers et Saumur

Notre cabinet est basé à Angers et intervient sur l’ensemble du Maine-et-Loire, avec une présence renforcée sur Angers et son agglomération ainsi que sur Saumur et le Saumurois.
Nous nous déplaçons à votre convenance : en cabinet, à votre domicile ou en visioconférence, pour que la distance ne soit jamais un frein à votre projet immobilier.

Zones d’intervention principales :

  • Angers et agglomération : Saint-Barthélemy-d’Anjou, Les Ponts-de-Cé, Avrillé, Trélazé, Verrières-en-Anjou…
  • Saumur et le Saumurois : Doué-en-Anjou, Longué-Jumelles, Gennes-Val-de-Loire…
  • Maine-et-Loire (49)
  • Et départements limitrophes.

Vos questions sur le prêt immobilier

Combien coûte un courtier en prêt immobilier ?

Nos honoraires sont clairement définis dès le démarrage et intégrés directement dans votre plan de financement. Vous connaissez le coût de notre accompagnement avant toute démarche, sans surprise, avec une transparence totale sur la rémunération du cabinet.

Nos honoraires de courtage sont uniquement dus en cas de succès, c’est-à-dire lorsque votre prêt est accordé et que vous signez chez le notaire.

Quelle est la différence entre un courtier et ma banque ?

Votre banque ne vous propose qu’une seule offre : la sienne. Un courtier immobilier à Angers comme le nôtre compare simultanément les offres de plusieurs partenaires bancaires et négocie pour obtenir les meilleures conditions adaptées à votre profil. Vous gagnez du temps, de l’argent et de la sérénité.

Combien de temps prend l'obtention d'un prêt immobilier ?

En moyenne, comptez 3 à 8 semaines entre le dépôt de votre dossier et l’obtention de l’offre de prêt. Ce délai dépend de la réactivité des banques et de la complétude de votre dossier. Notre rôle est d’optimiser ce délai en vous aidant à constituer un dossier solide dès le départ.

Quel apport faut-il pour obtenir un prêt immobilier ?

Il n’existe pas d’apport minimum légal, mais les banques exigent généralement au moins 10% du prix du bien pour couvrir les frais de notaire. Un apport plus important améliore les conditions de votre prêt. Dans certains cas, notamment pour les primo-accédants, des solutions existent avec peu ou sans apport.

Peut-on faire appel à un courtier avec un profil atypique ?

Oui, et c’est même souvent là que notre valeur ajoutée est la plus forte. Professions libérales, TNS, revenus variables, CDD, expatriés… Nous connaissons les banques qui savent analyser ces profils et nous savons comment présenter votre dossier pour maximiser vos chances d’accord.
Le courtier travaille-t-il pour moi ou pour la banque ?

Notre cabinet travaille exclusivement pour vous. Nous sommes indépendants de tout réseau bancaire et notre seul objectif est de vous obtenir les meilleures conditions de financement. Notre intérêt est donc aligné avec le vôtre.

Puis-je faire appel à votre cabinet depuis Saumur ?

Absolument. Notre cabinet intervient sur l’ensemble du Maine-et-Loire, y compris Saumur et le Saumurois. Nous pouvons vous recevoir à Angers et à Saumur, nous déplacer ou échanger en visioconférence selon vos préférences.

Quelle est la durée maximale d'un prêt immobilier ?

En France, la durée maximale d’un prêt immobilier est fixée à 25 ans par le Haut Conseil de Stabilité Financière (HCSF), avec une exception à 27 ans pour les achats en VEFA ou construction. Plus la durée est longue, plus les mensualités sont faibles, mais plus le coût total du crédit est élevé. Nous vous aidons à trouver le bon équilibre.

Qu'est-ce que le taux d'endettement et comment est-il calculé ?

Le taux d’endettement représente la part de vos revenus consacrée au remboursement de vos crédits. Il se calcule en divisant vos charges mensuelles par vos revenus nets. La réglementation impose un plafond de 35% assurance comprise. Au-delà, les banques refusent généralement le financement, sauf dérogation, qui permettent de dépasser ce ratio.

Faut-il avoir trouvé un bien pour contacter un courtier ?

Non, et nous vous conseillons même de nous contacter avant. Un bilan de votre capacité d’emprunt en amont vous permet de rechercher un bien avec un budget précis, de rassurer les vendeurs et d’aller plus vite une fois le bien trouvé. Le premier rendez-vous est gratuit et sans engagement et nous permet de vous délivrer un avis de faisabilité qui pourra faire la différence ou vous placer en priorité.

Votre projet immobilier commence ici

Vous avez un projet d’achat, d’investissement ou de renégociation à Angers, Saumur ou dans le Maine-et-Loire ?

Nos courtiers étudient votre situation gratuitement et sans engagement pour vous trouver le meilleur financement.

""
courtier angers - actéo courtage

Vous avez un projet professionnel ?

Vous avez un projet immobilier ?

Vous cherchez une assurance emprunteur ?

TNS, vous cherchez une prévoyance ?

Expertises